Investieren lernen – Warum solltest du überhaupt investieren?
Die meisten Menschen verbinden Investieren mit Börsenkursen, Fachbegriffen oder komplizierten Diagrammen.
Dabei beginnt alles mit einer viel einfacheren Frage:
Warum solltest du überhaupt investieren?
Die Antwort hat für mich wenig mit Geld zu tun.
Und sehr viel mit Freiheit.
Schauen wir uns dazu ein einfaches Beispiel an:
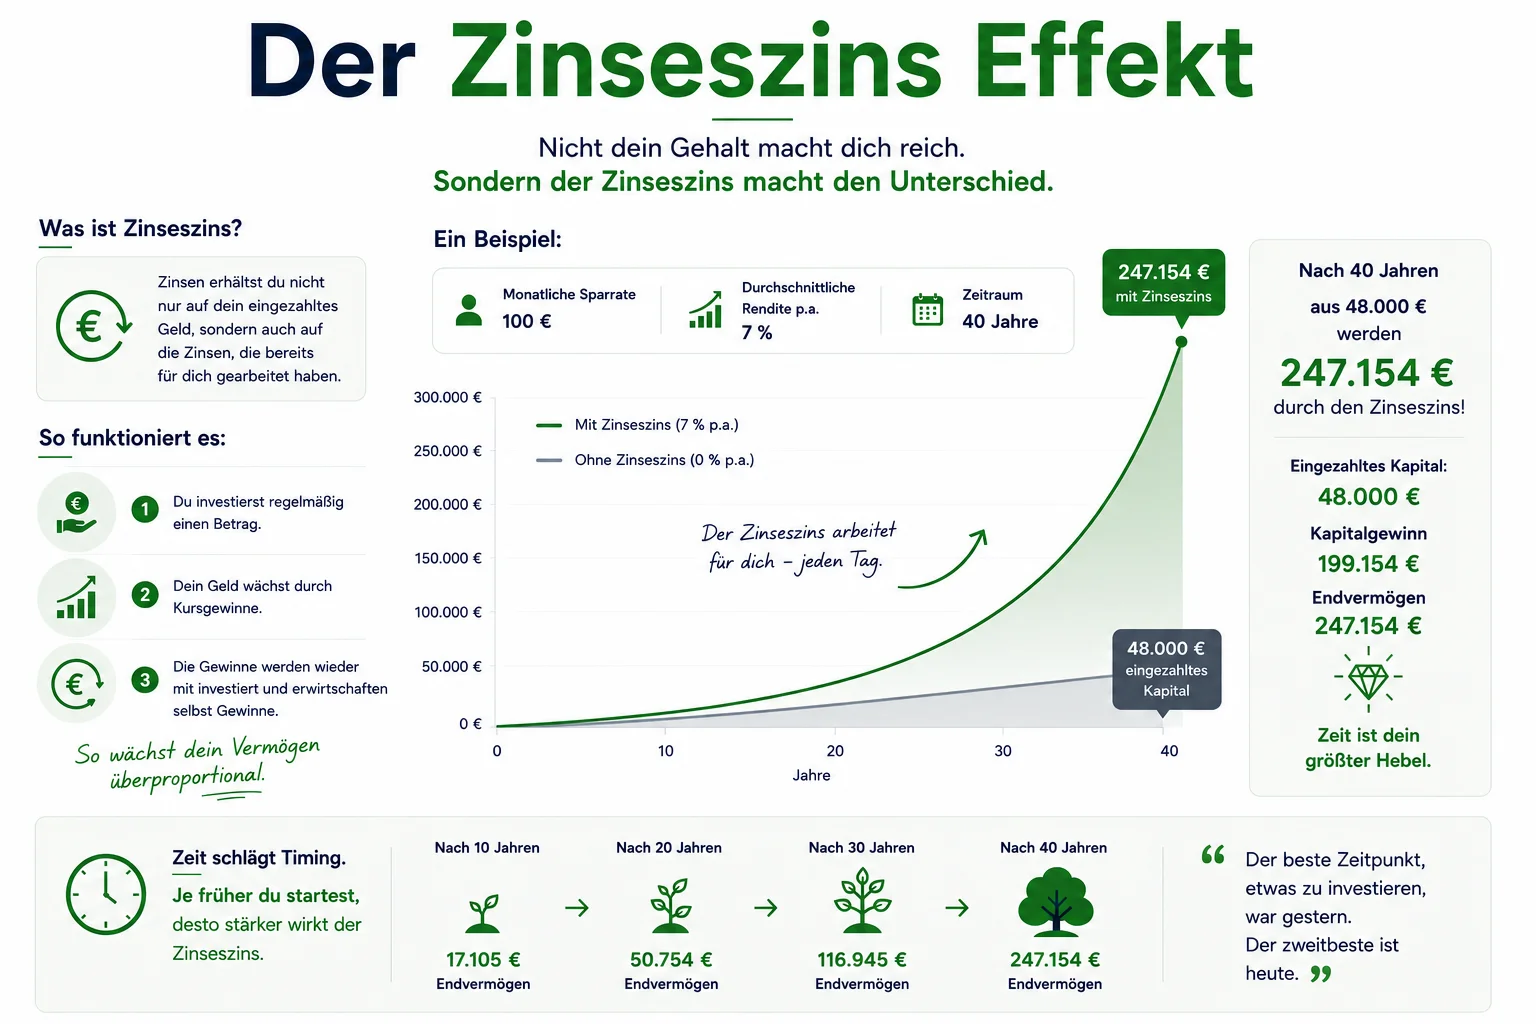
Legst du 20 Jahre lang jeden Monat 100 Euro an und erzielst dabei durchschnittlich 7 % Rendite pro Jahr, wächst dein Vermögen auf rund 50.754 Euro (vor Steuern).
Mit diesem Geld kannst du später viele Wünsche verwirklichen.
- ● Vielleicht finanzierst du deinem Kind ein Auslandsjahr.
- ● Vielleicht das Studium.
- ● Vielleicht den Führerschein.
- ● Vielleicht die erste eigene Wohnung.
- ● Oder du erfüllst dir zum Rentenbeginn den Traum einer Weltreise.
Ziehst du denselben Sparplan jedoch 30 Jahre durch, wächst dein Vermögen bereits auf rund 116.945 Euro.
Und genau hier wird es spannend.
Denn irgendwann geht es nicht mehr nur darum, möglichst viel Vermögen aufzubauen.
Es geht darum, sich mehr Möglichkeiten zu schaffen.
Mehr Freiheit.
Mehr Zeit.
Die sogenannte Trinity-Studie, auf der die bekannte 4-%-Regel basiert, untersuchte historische Börsendaten über lange Zeiträume.
Vereinfacht gesagt zeigte sie, dass Anleger mit einem ausreichend großen Depot in der Vergangenheit häufig rund vier Prozent ihres Vermögens pro Jahr entnehmen konnten, ohne dass das Depot über einen langen Zeitraum zwangsläufig aufgebraucht wurde.
Eine Garantie für die Zukunft ist das selbstverständlich nicht.
Sie zeigt jedoch eindrucksvoll, welche Möglichkeiten langfristiger Vermögensaufbau eröffnen kann.
Bei einem Depot von rund 116.945 Euro entsprechen vier Prozent ungefähr 390 Euro pro Monat (vor Steuern).
Und plötzlich verändert sich der Blick auf Geld.
Vielleicht musst du irgendwann gar nicht mehr Vollzeit arbeiten.
Vielleicht reichen auch 30 oder 25 Stunden pro Woche.
Vielleicht entscheidest du dich für einen Beruf, der dir mehr Freude bereitet, obwohl er etwas weniger bezahlt.
Vielleicht engagierst du dich ehrenamtlich.
Vielleicht verbringst du einfach mehr Zeit mit deiner Familie.
Nicht dein Depot verändert dein Leben.
Sondern die Möglichkeiten, die daraus entstehen.
Deshalb kaufst du mit Vermögen nicht nur Rendite.
Du kaufst dir Zeit.
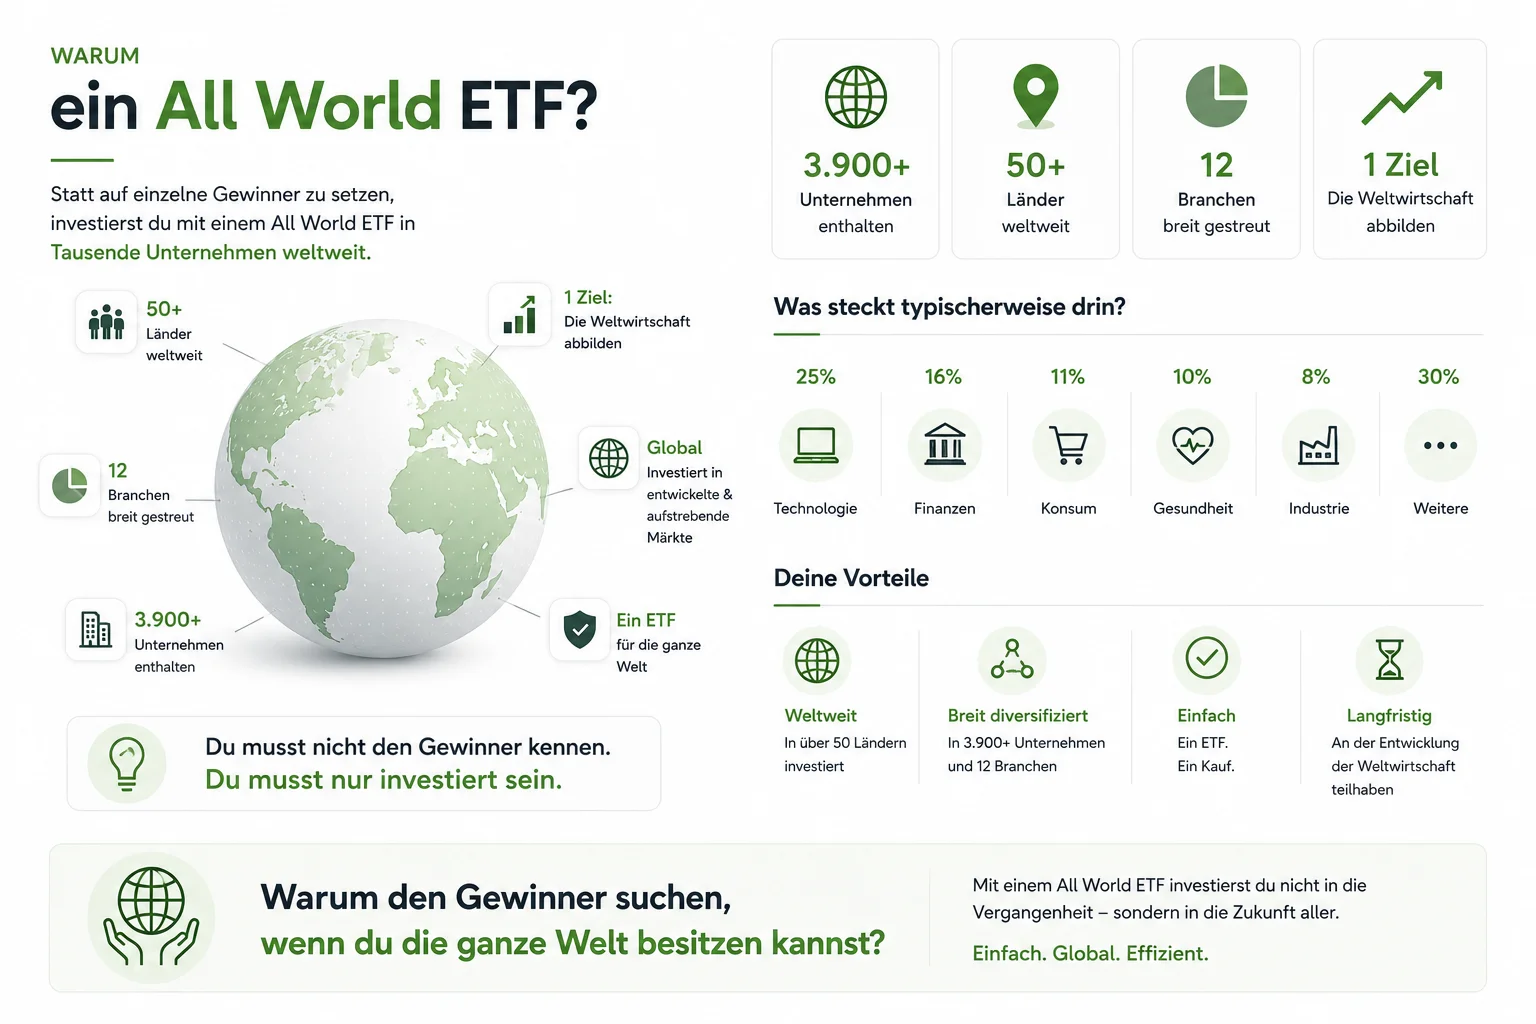
Warum ein All World ETF?
Für viele Menschen ist ein weltweit gestreuter All World ETF der einfachste Weg, langfristig vom Wachstum der Weltwirtschaft zu profitieren.
Mit nur einem Investment beteiligst du dich an mehreren Tausend Unternehmen aus der ganzen Welt. Statt in ein einzelnes Unternehmen oder ein bestimmtes Land zu investieren, setzt du auf die Entwicklung der globalen Wirtschaft.
Du besitzt damit Anteile an bekannten Konzernen wie Apple, Microsoft, NVIDIA oder Amazon – gleichzeitig aber auch an vielen weiteren Unternehmen aus unterschiedlichsten Ländern und Branchen.
Genau das macht einen All World ETF so interessant.
Du musst dir keine Gedanken darüber machen, welches Land in den nächsten Jahren die stärkste Wirtschaft entwickelt oder welche Branche besonders erfolgreich sein wird.
Der ETF bildet den Weltmarkt automatisch ab und entwickelt sich mit ihm weiter.
Sein größter Vorteil ist die breite Streuung.
Dein Geld verteilt sich auf Tausende Unternehmen weltweit.
Entwickelt sich ein Unternehmen oder sogar ein ganzes Land einmal schlechter, wird das durch die vielen anderen Beteiligungen teilweise ausgeglichen.
Natürlich gibt es auch hier keine Garantie auf Gewinne.
Auch ein All World ETF wird im Laufe der Zeit immer wieder deutliche Kursschwankungen erleben.
Das gehört zum Investieren dazu.
Wer jedoch langfristig investiert und seinen Sparplan konsequent weiterlaufen lässt, konnte mit einem weltweit gestreuten Aktienportfolio historisch attraktive Renditen erzielen.
Über lange Zeiträume lagen diese häufig in einer Größenordnung von etwa 7 bis 9 Prozent pro Jahr – auch wenn die tatsächliche Entwicklung von Jahr zu Jahr deutlich schwanken kann.
Genau deshalb passt ein All World ETF so gut zu dem, worüber wir im ersten Kapitel gesprochen haben.
Die Rechnung mit den 100 Euro monatlicher Sparrate funktioniert nicht, weil du jedes Jahr die besten Aktien auswählst oder den perfekten Einstiegszeitpunkt triffst.
Sie funktioniert, weil du regelmäßig investierst, deinem Geld Zeit gibst und die Entwicklung der Weltwirtschaft für dich arbeiten lässt.
Ein All World ETF ist deshalb kein Produkt, mit dem du über Nacht reich wirst.
Er ist ein solides Fundament für den langfristigen Vermögensaufbau.
Ein Investment.
Ein Sparplan.
Die Weltwirtschaft in einem Depot.
Und vor allem:
Die Chance, dein Vermögen über Jahrzehnte Schritt für Schritt wachsen zu lassen.
„Der beste ETF ist nicht der mit der höchsten vergangenen Rendite. Es ist der, den du auch in schwierigen Börsenphasen mit Überzeugung weiter besparen kannst.“
Für wen eignet sich ein ETF-Sparplan?
Vielleicht fragst du dich jetzt, ob ein ETF-Sparplan überhaupt zu dir passt.
Die gute Nachricht ist:
Ein ETF-Sparplan eignet sich für die meisten Menschen, die langfristig Vermögen aufbauen möchten – unabhängig davon, ob du gerade erst anfängst oder bereits erste Erfahrungen an der Börse gesammelt hast.
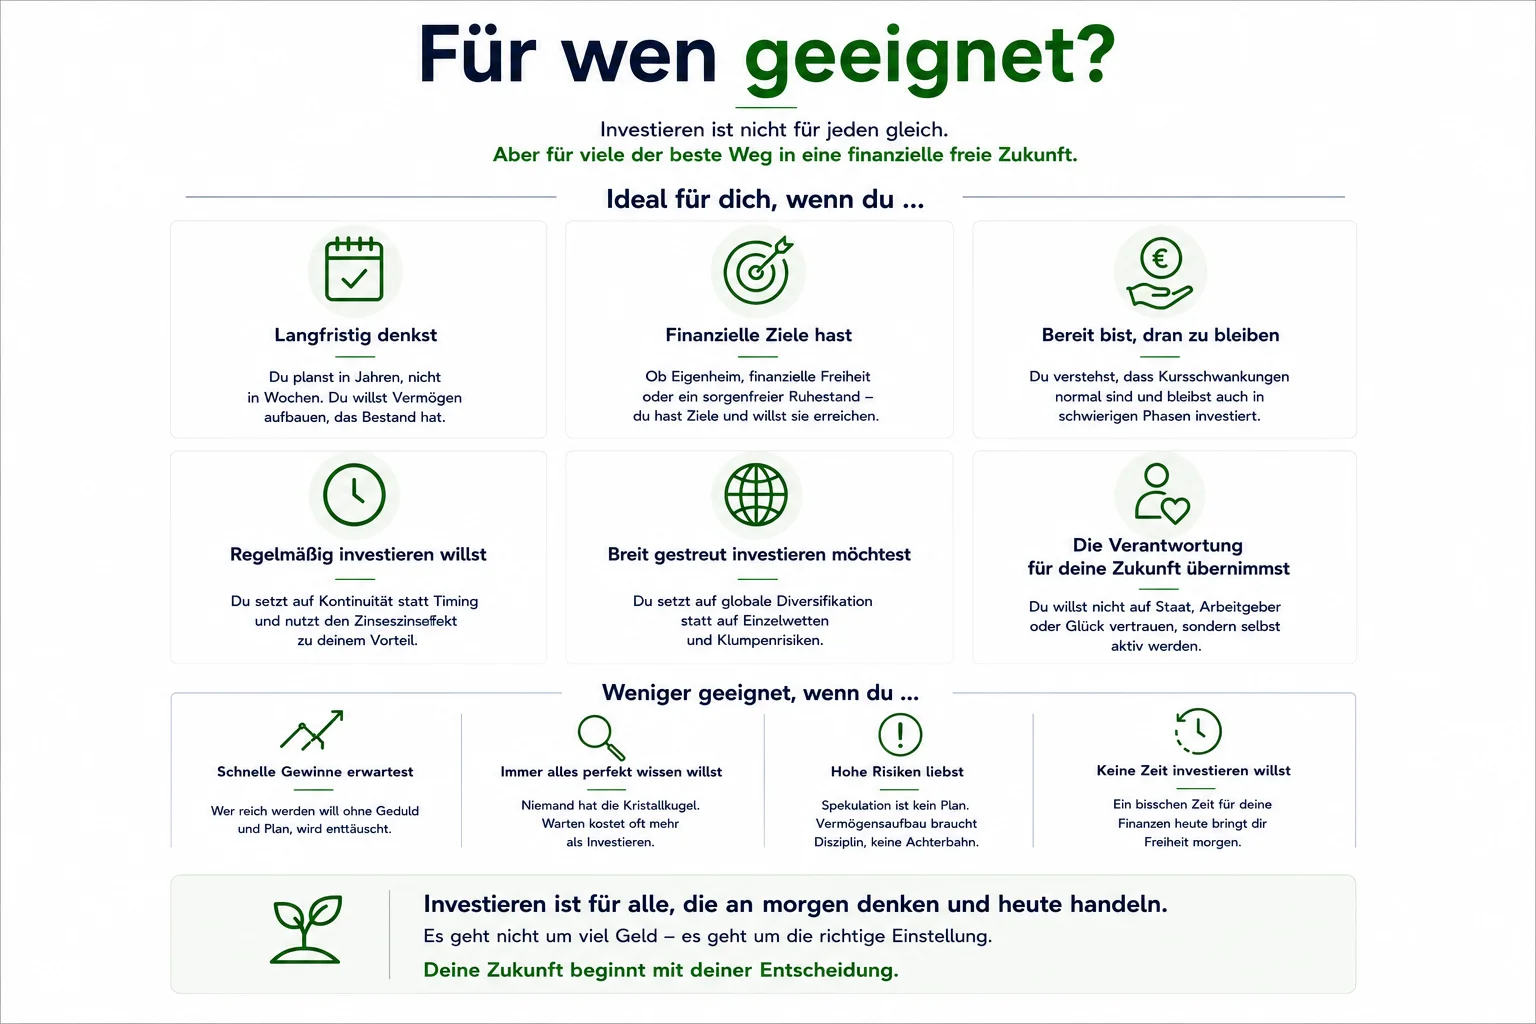
Besonders geeignet ist ein ETF-Sparplan für dich, wenn du …
- ● regelmäßig Geld zur Seite legen möchtest
- ● langfristig Vermögen aufbauen willst
- ● kein Börsenprofi bist
- ● dich nicht täglich mit Aktienkursen beschäftigen möchtest
- ● bereits mit kleinen Beträgen investieren möchtest
- ● dein Geld langfristig für dich arbeiten lassen willst
Ein ETF-Sparplan verfolgt keinen kurzfristigen Ansatz.
Es geht nicht darum, den perfekten Einstiegszeitpunkt zu finden oder täglich auf Kursschwankungen zu reagieren.
Stattdessen investierst du regelmäßig und profitierst langfristig vom Zinseszinseffekt sowie von der Entwicklung der Weltwirtschaft.
Besonders für Berufseinsteiger und junge Menschen
Je früher du beginnst, desto mehr Zeit hat dein Geld, sich zu entwickeln.
Schon kleine monatliche Sparraten können über viele Jahre einen großen Unterschied machen.
Deshalb musst du nicht warten, bis du mehrere Tausend Euro angespart hast.
Ein regelmäßiger Sparplan mit 25 €, 50 € oder 100 € pro Monat ist oft sinnvoller, als jahrelang auf den vermeintlich perfekten Zeitpunkt zu warten.
Mit dem Sparplanrechner kannst du verschiedene Szenarien durchspielen und selbst erleben, welchen Unterschied Zeit beim Investieren machen kann.
Direkt zum SparplanrechnerAber auch für erfahrene Anleger interessant
Nicht nur Einsteiger profitieren von ETF-Sparplänen.
Viele erfahrene Anleger nutzen sie ebenfalls, um ihr Vermögen kontinuierlich und ohne großen Aufwand weiter auszubauen.
Ein automatischer Sparplan sorgt dafür, dass regelmäßig investiert wird – unabhängig von Emotionen oder der aktuellen Börsenstimmung.
Genau diese Disziplin ist für viele ein entscheidender Baustein eines langfristigen Vermögensaufbaus.
Für wen eignet sich ein ETF-Sparplan eher nicht?
Ein ETF-Sparplan ist nicht die richtige Wahl, wenn du …
- ● Geld investieren möchtest, das du kurzfristig wieder benötigst
- ● Geld investierst, das dir im Alltag fehlt
- ● innerhalb kurzer Zeit reich werden möchtest
- ● kurzfristige Gewinne erwartest
- ● starke Kursschwankungen nicht aushalten kannst
ETFs investieren in den Kapitalmarkt.
Deshalb können die Kurse zwischenzeitlich deutlich steigen und fallen.
Wer langfristig investiert und seinem Investment Zeit gibt, konnte solche Schwankungen historisch häufig besser ausgleichen als Anleger mit einem kurzen Anlagehorizont.
Fazit
Ein ETF-Sparplan ist kein Geheimtrick und kein schnelles Reichwerde-Modell.
Er ist ein einfacher und bewährter Weg, langfristig Vermögen aufzubauen.
Du musst weder Börsenprofi sein noch täglich Kurse verfolgen.
Viel wichtiger ist es, regelmäßig zu investieren, Geduld mitzubringen und deinem Geld genügend Zeit zu geben.
Denn beim Vermögensaufbau entscheidet oft nicht, wie viel du heute investierst.
Entscheidend ist, wie lange dein Geld für dich arbeiten kann.
Je früher du beginnst, desto mehr Zeit kann der Zinseszinseffekt seine Stärke entfalten.
Deshalb geht es beim Investieren nicht darum, den perfekten Zeitpunkt zu finden.
Sondern den ersten Schritt zu machen.
„Ein ETF-Sparplan lebt nicht von Perfektion, sondern von Konsequenz.“